
Recebimento de Clientes
“A Data de Pagamento 12/03/2026 não pode ser menor que a Data de Emissão da Nota Fiscal 13/03/2026. Verifique se o lançamento deve ser contabilizado como Adiantamento a Clientes.” Lembrando que estas situações se aplicam especialmente à baixa de duplicatas de recebimento de Clientes.
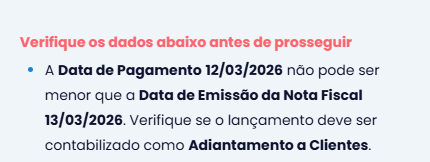
No exemplo a data do pagamento foi em 12/03/2026 porém a data da emissão da nota fiscal foi do dia 13/03/2026.
Descrição:
As duplicatas de clientes representam vendas cujo recebimento ocorre de forma parcelada. Quando ocorre a baixa dessas duplicatas antes da emissão da nota fiscal, a situação de baixa de duplicatas de recebimento de Clientes é considerada como um adiantamento de clientes. Por isso, é importante conferir a data efetiva em que o recebimento ocorreu, garantindo que a contabilização seja realizada corretamente.
Passo a passo:
1. Identifique a duplicata de cliente que precisa ser conferida acesse em Contábil > Movimentações > Controle de Clientes. Verifique a data registrada na baixa da duplicata.
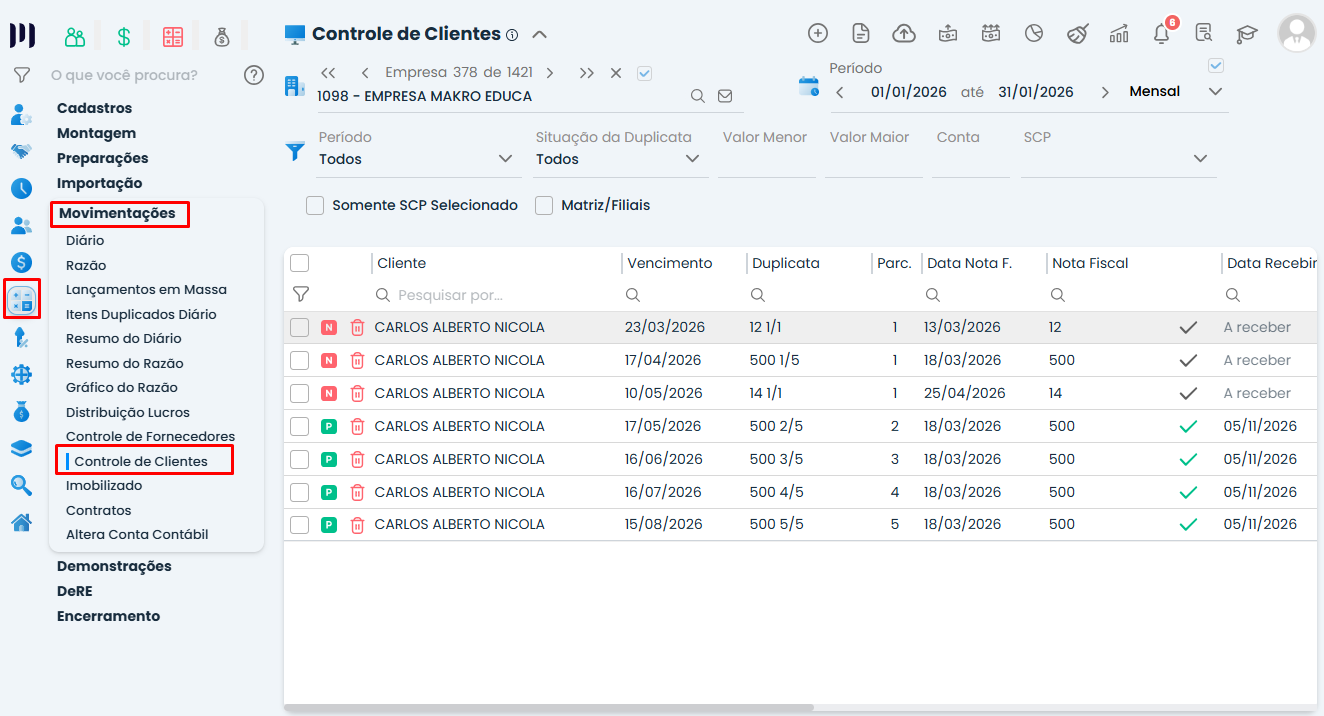
2. Compare a data da baixa com a data de emissão da nota fiscal. Caso a baixa esteja registrada com data anterior à emissão da nota fiscal, verifique se o recebimento realmente ocorreu nessa data, pois a operação caracteriza um adiantamento de clientes. Localize a movimentação correspondente e confira as informações do recebimento nas baixas de duplicatas vinculadas ao recebimento de clientes.
3. Após a conferência, caso necessário, realize os ajustes pertinentes para garantir que o registro contábil corresponda à data efetiva do recebimento. Essas providências são fundamentais para boa gestão da baixa de duplicatas de recebimento de Clientes.
Observações:
- A data de baixa deve refletir a data em que o recebimento realmente ocorreu – prática essencial ao tratar de baixa de duplicatas de recebimento de Clientes.
- A conferência evita divergências nos registros contábeis e assegura maior consistência das informações financeiras relacionadas à baixa dessas duplicatas de recebimento de clientes.
Perguntas frequentes
Significa que a data de pagamento não pode ser anterior à data de emissão da nota fiscal e que pode indicar um adiantamento a clientes.
Acesse Contábil > Movimentações > Controle de Clientes e verifique a data registrada na baixa da duplicata.
Verifique se o recebimento realmente ocorreu nessa data, pois isso caracteriza um adiantamento de clientes, e confira as informações do recebimento.
Garantir que a contabilização seja realizada corretamente, evitando divergências nos registros contábeis.
A data de baixa deve refletir a data em que o recebimento realmente ocorreu para assegurar a consistência das informações financeiras.
Saiba mais: Veja abaixo materiais que aprofundam o entendimento sobre a baixa de duplicatas de recebimento de Clientes.
 Gi, Gestora Inteligente