
Distribuição de Lucros com isenção de IRRF mediante Termo/Ata
A isenção de IRRF na Distribuição de Lucros mediante Termo ou Ata é uma condição aplicável aos lucros apurados até 31 de dezembro de 2025, desde que sejam atendidos os requisitos previstos na legislação tributária. Essa regra permite identificar distribuições que podem receber tratamento de isenção, considerando a formalização da deliberação societária e as demais condições legais exigidas.
No Sistema Makro, essa identificação é realizada diretamente na rotina de Distribuição de Lucros, por meio da opção Lucros apurados até 31/12/2025 – Termo/Ata (Junta Comercial). Essa funcionalidade permite informar se a distribuição realizada está enquadrada na condição específica de isenção, conforme a documentação e os requisitos aplicáveis.
Descrição:
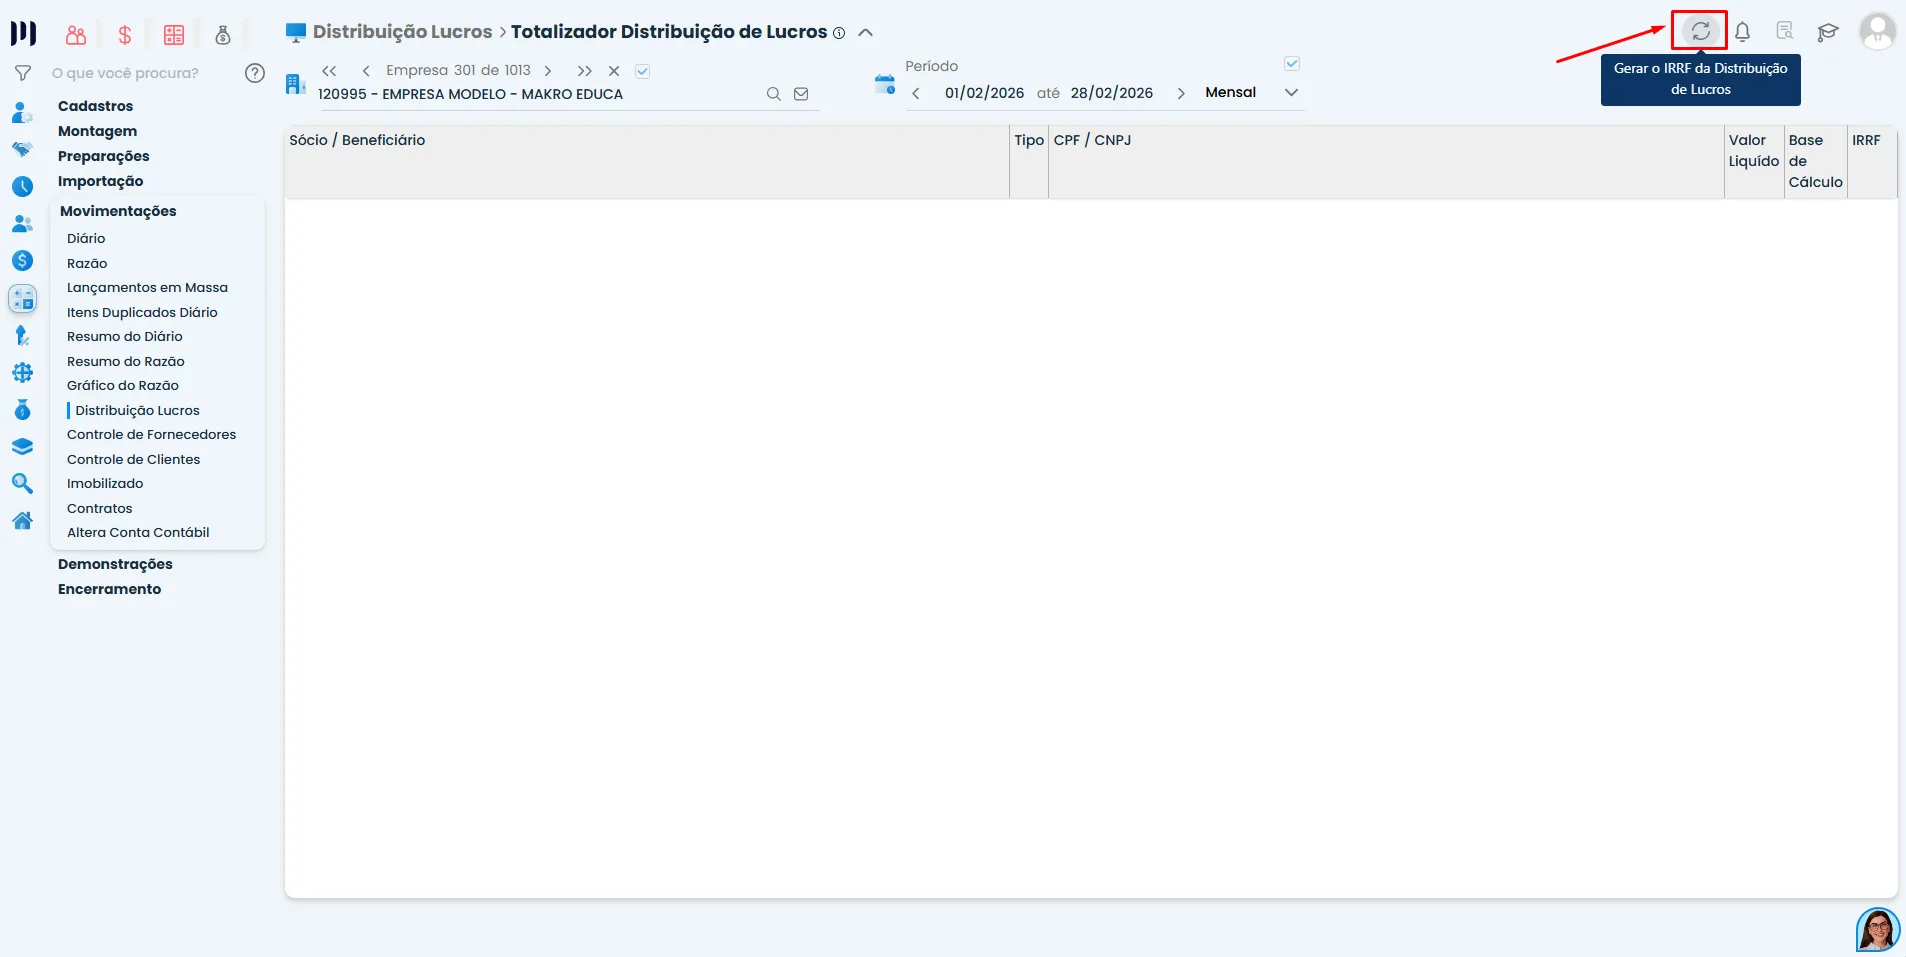
A opção Lucros apurados até 31/12/2025 – Termo/Ata (Junta Comercial) permite identificar, no lançamento da distribuição de lucros, os valores abrangidos pela regra de isenção de IRRF, conforme as condições legais aplicáveis. Quando essa opção estiver marcada como Sim, o sistema não disponibilizará o lançamento de IRRF para a distribuição.
Passo a passo:
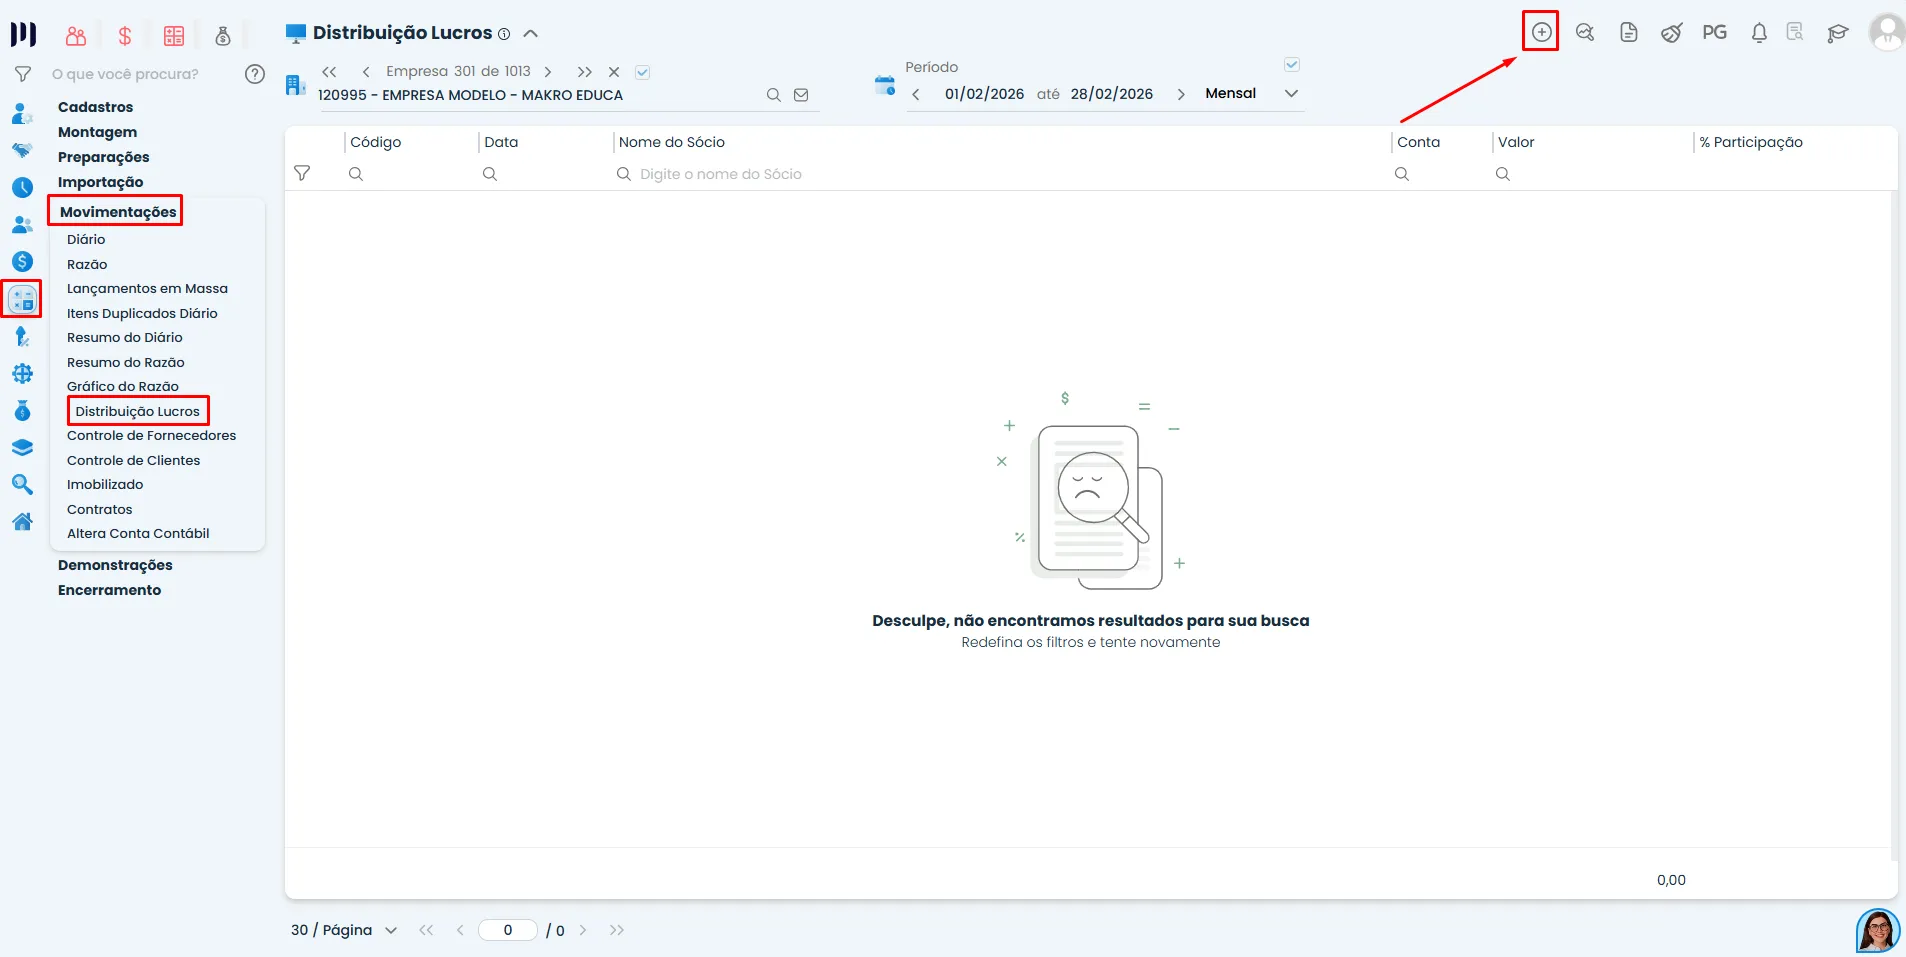
1. Acesse o menu Contábil > Movimentações > Distribuição de Lucros.
2. Inclua um novo registro de distribuição de lucros.
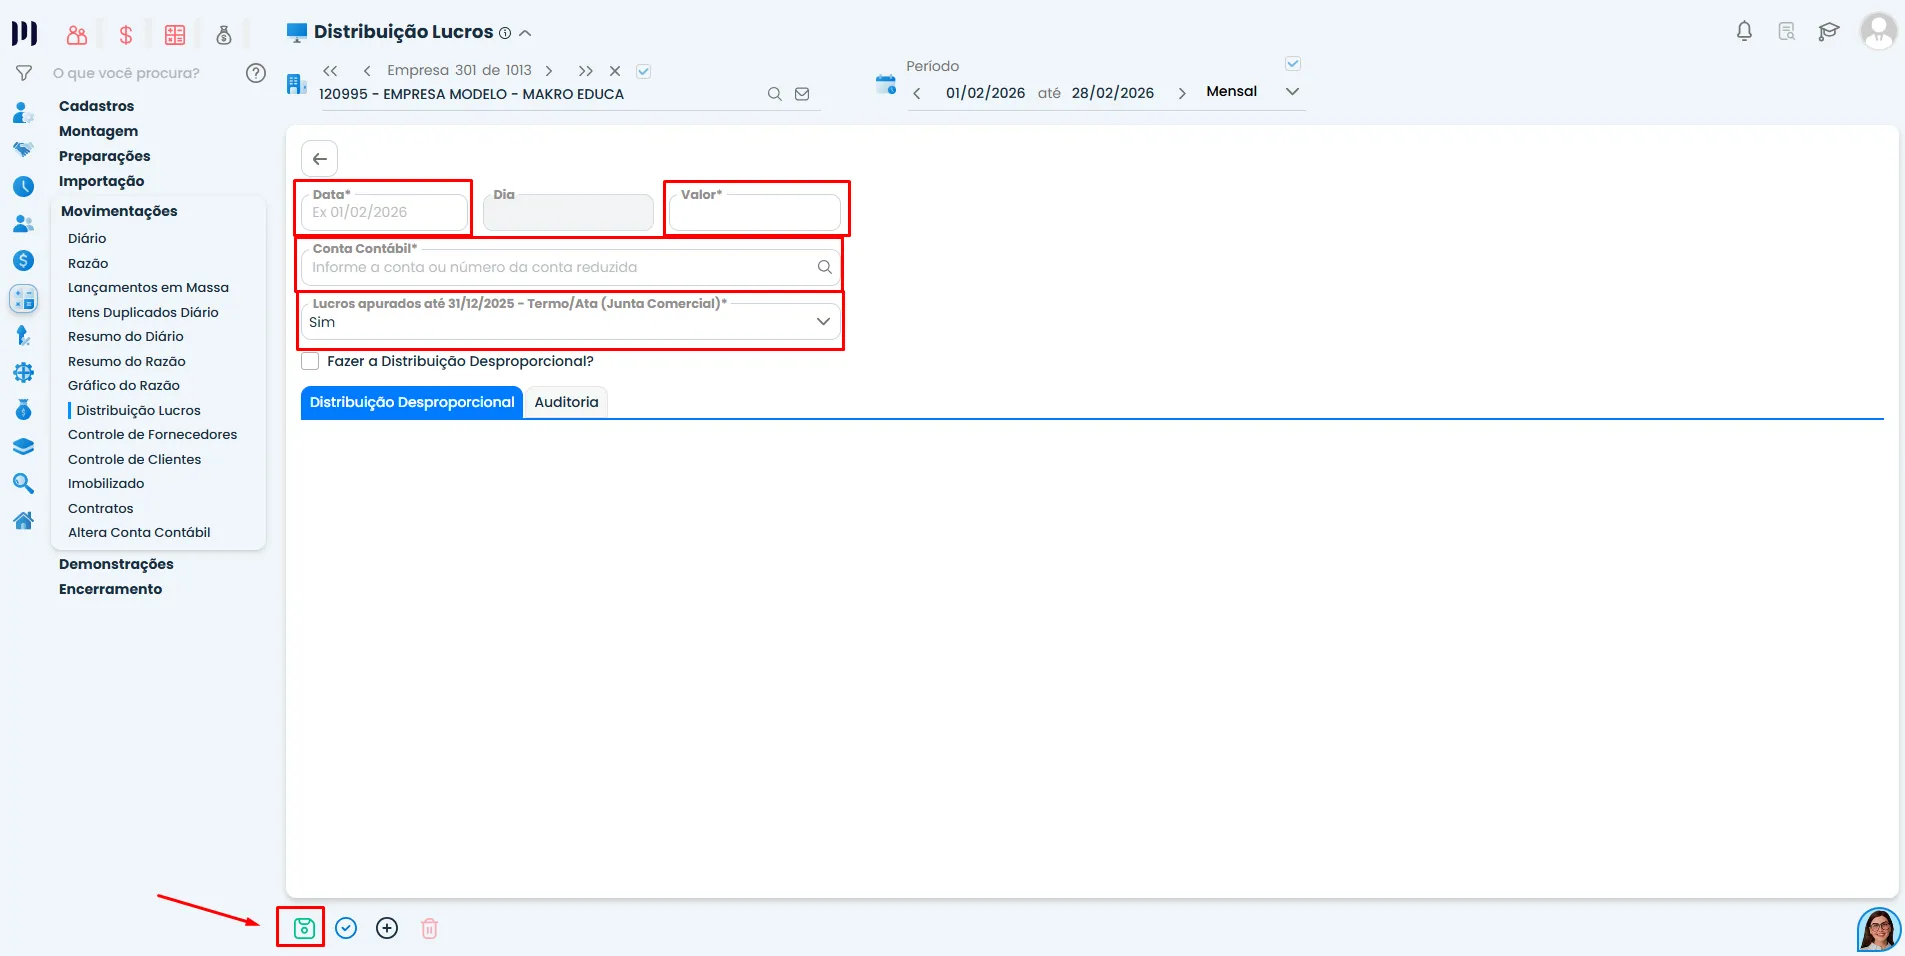
- Preencha os dados necessários para realizar a distribuição.
- Localize a opção Lucros apurados até 31/12/2025 – Termo/Ata (Junta Comercial).
- Se a distribuição atender aos requisitos legais para enquadramento nessa condição, marque a opção como Sim.
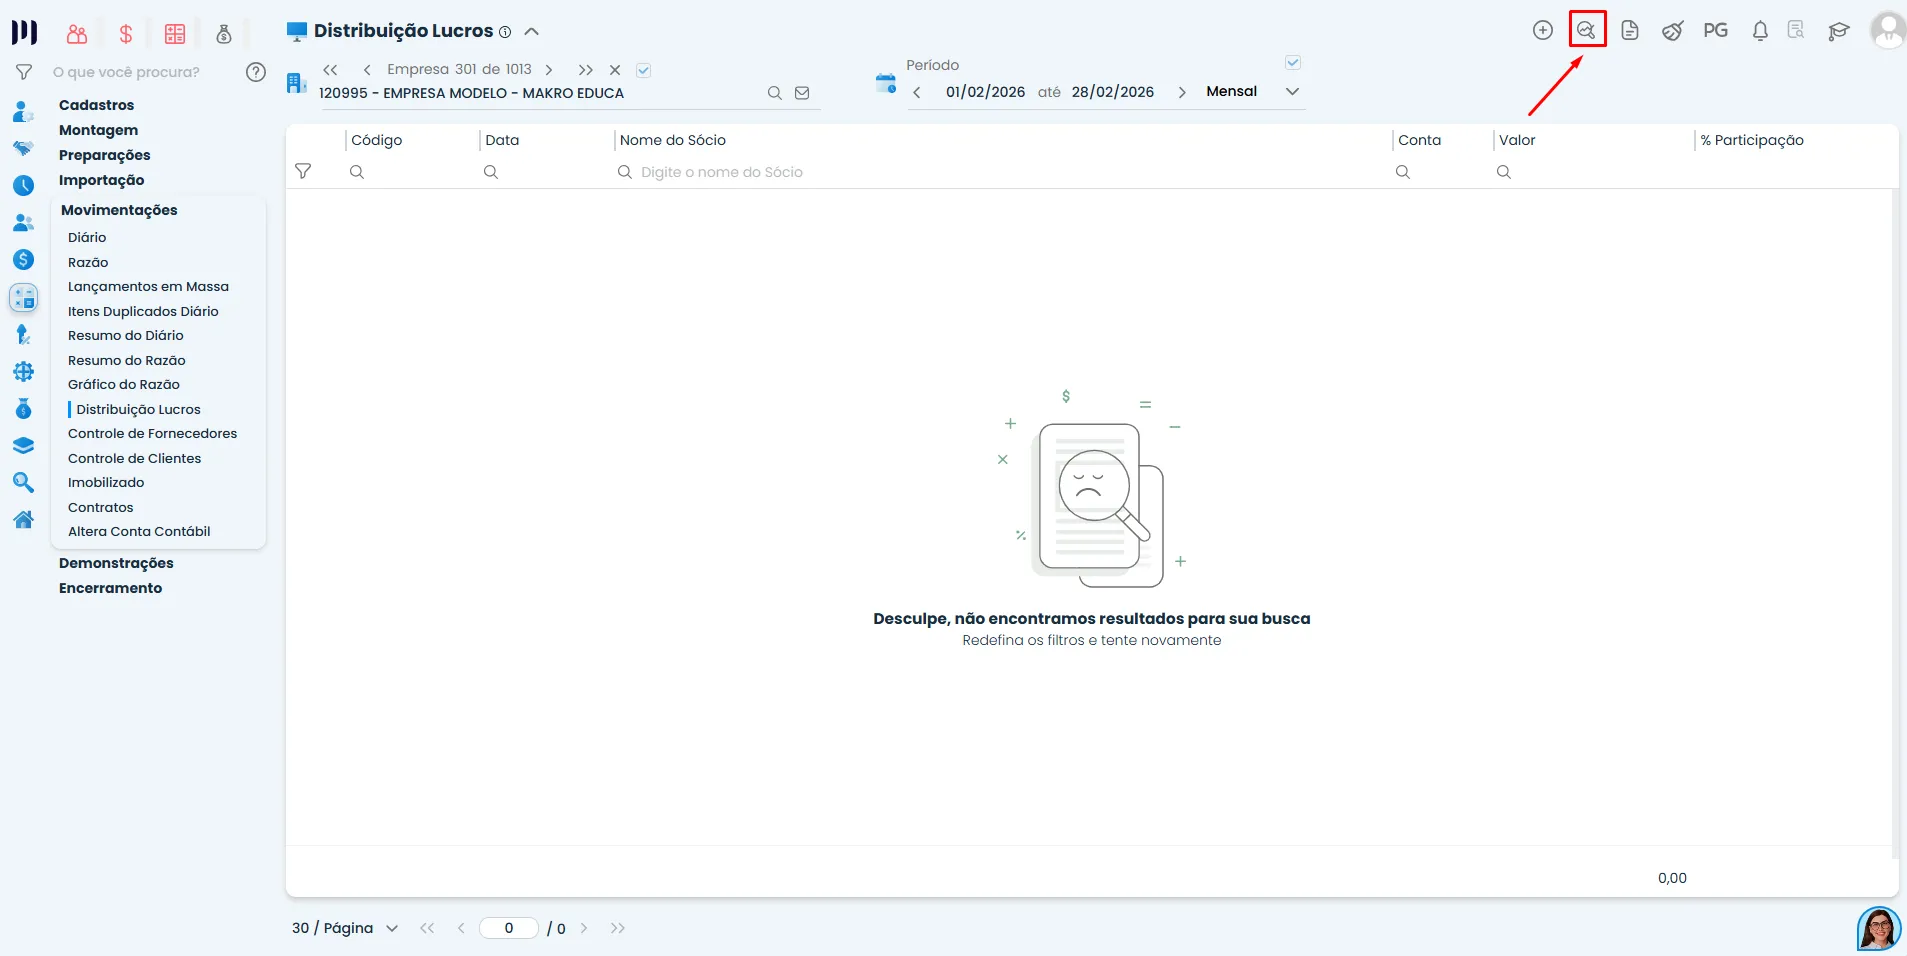
3. Confira as informações do lançamento e finalize o registro.
- Não será gerada a opção de IRRF, pois o lucro é considerado isento.
- Verifique sempre se a ata foi realmente registrada dentro do prazo antes de marcar essa opção.
Observações:
- A utilização dessa opção deve ocorrer somente quando a distribuição atender aos requisitos legais aplicáveis, inclusive quanto à formalização e ao registro do Termo/Ata.
- A configuração no sistema não substitui a análise dos requisitos legais para aplicação da isenção. Em caso de dúvida quanto ao enquadramento da distribuição, consulte o responsável contábil ou tributário da empresa.