
Módulo Fiscal: Finalidade e utilização do registro de Demais Documentos
O registro de Demais Documentos é utilizado para informar receitas, despesas, custos e aquisições da empresa que não possuem um documento fiscal específico para serem lançados na escrituração, como notas fiscais.
Essas operações podem ser comprovadas por outros documentos, como contratos, relatórios, extratos e demonstrativos.
Entre os principais exemplos de operações que podem ser registradas estão:
Receitas da empresa:
- Receitas financeiras: valores recebidos de aplicações financeiras, juros e outras operações financeiras.
- Juros sobre Capital Próprio (JCP): valores recebidos pela empresa referentes à remuneração do capital investido em outra empresa.
- Receitas de aluguéis: valores recebidos pelo aluguel de imóveis ou outros bens.
- Receitas de cooperativas: valores referentes à produção entregue por uma empresa associada ou cooperada para comercialização por meio de uma cooperativa, comprovados por relatórios, extratos ou demonstrativos emitidos pela própria cooperativa.
- Outras receitas: demais valores recebidos pela empresa que não estejam relacionados à emissão de uma nota fiscal específica.
Despesas, custos e aquisições da empresa:
- Aluguéis: pagamentos pelo aluguel de imóveis, máquinas e equipamentos utilizados nas atividades da empresa.
- Arrendamento mercantil (leasing): valores pagos pelo uso de bens contratados por meio de arrendamento mercantil.
- Armazenagem: despesas com armazenamento de mercadorias.
- Aquisição de insumos: compras de materiais e contratação de serviços utilizados na produção ou na prestação de serviços, quando comprovadas por documentos diferentes de notas fiscais.
- Importação de mercadorias: operações de importação de produtos para revenda ou utilização como insumos, quando o crédito de PIS e COFINS é registrado com base na Declaração de Importação (DI), na competência em que ocorre o desembaraço aduaneiro.
Outras situações específicas:
- Consórcios e contratos de longo prazo: receitas ou operações que geram direito a crédito de PIS e COFINS, mas cuja comprovação é realizada por contratos, demonstrativos ou outros documentos, e não por notas fiscais.
- Crédito presumido de PIS e COFINS: empresas de transporte rodoviário de cargas podem registrar créditos presumidos em determinadas situações de contratação de serviços de transporte realizados por transportadores autônomos (pessoa física) ou empresas transportadoras optantes pelo Simples Nacional. Nesses casos, devem ser observadas as condições e os percentuais previstos na legislação, especialmente nos §§ 19 e 20 do art. 3º da Lei nº 10.833/2003.
Passo a passo
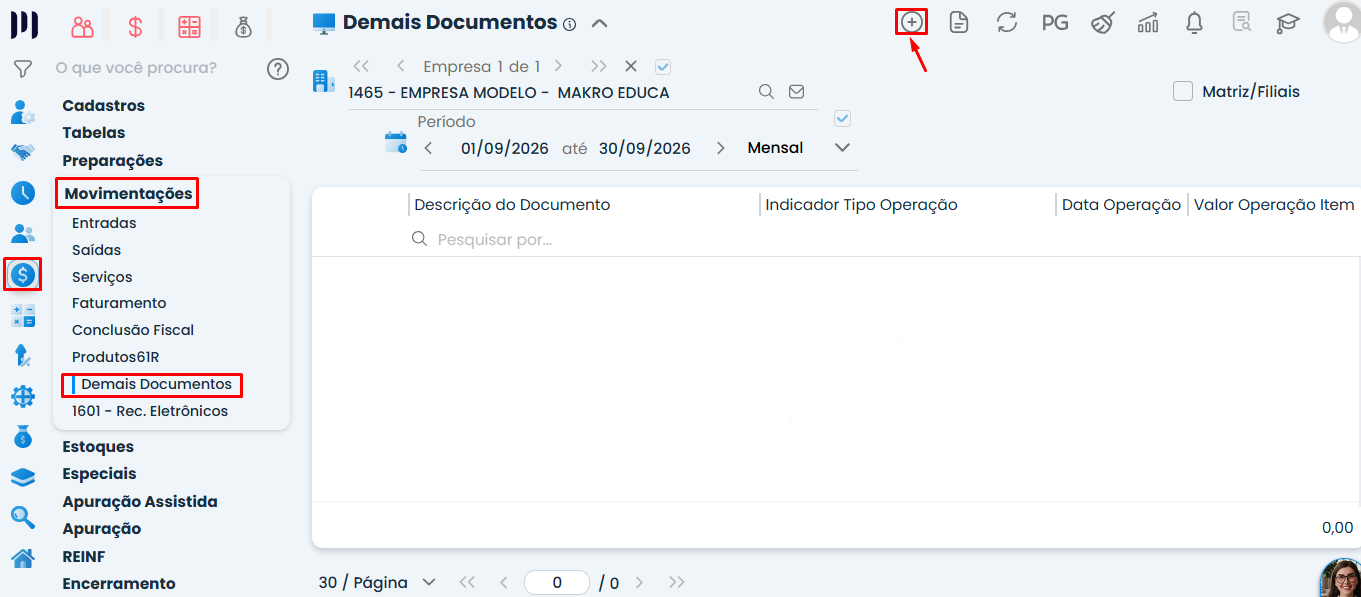
1 – Acesse o menu Fiscal > Movimentações > Demais Documentos.
2 – Clique no ícone + para incluir um novo registro.
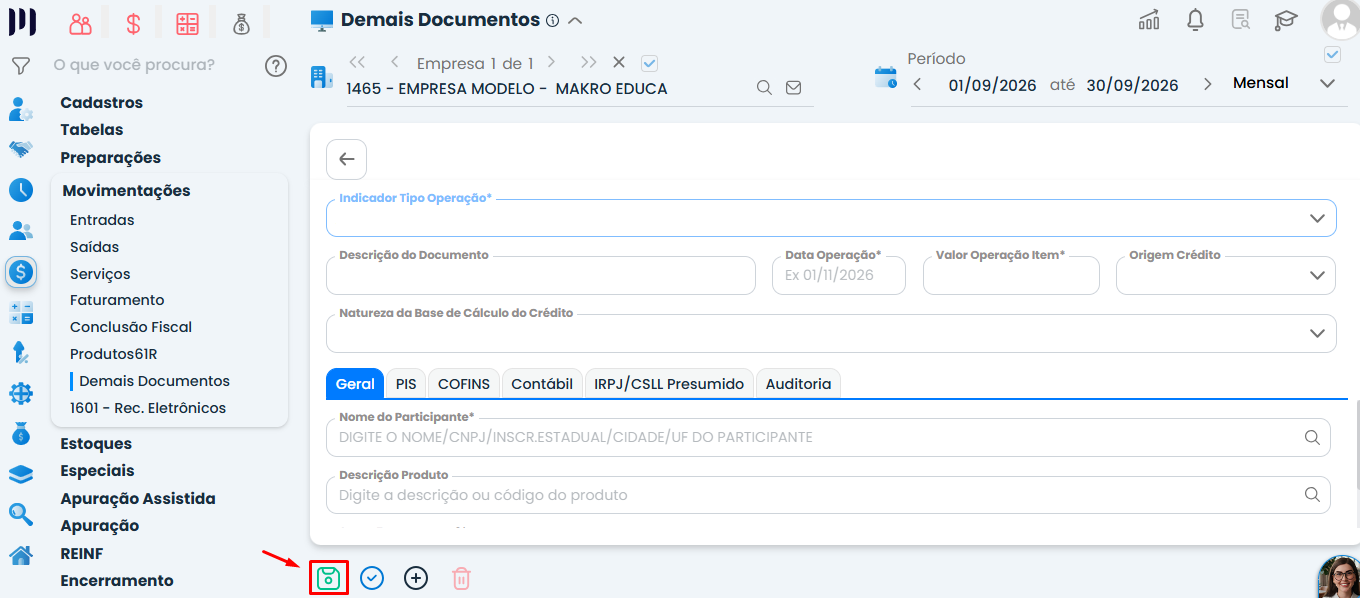
3 – Preencha as informações solicitadas nos campos disponíveis, de acordo com a operação que deseja registrar.
4 – Após preencher os dados, clique no ícone de disquete verde, localizado no canto inferior esquerdo da tela, para salvar o registro.
Observações
Caso tenha dúvidas sobre o preenchimento dos campos, consulte os seguintes FAQs:
- 5119 – Módulo Fiscal: Lançamento de Demais Documentos para empresas do Simples Nacional.
- 5121 – Módulo Fiscal: Lançamento de Demais Documentos para empresas do Lucro Real e Lucro Presumido.
Perguntas frequentes
Serve para informar receitas, despesas, custos e aquisições da empresa que não possuem documento fiscal específico para lançamento na escrituração.
Receitas financeiras, juros sobre capital próprio, receitas de aluguéis, receitas de cooperativas e outras receitas sem nota fiscal específica.
Aluguéis, arrendamento mercantil, armazenagem, aquisição de insumos sem nota fiscal, e importação de mercadorias com crédito baseado na DI.
Acesse Fiscal > Movimentações > Demais Documentos, clique no ícone +, preencha os campos solicitados e salve clicando no ícone de disquete verde.
Consulte os FAQs 5119 para empresas do Simples Nacional e 5121 para empresas do Lucro Real e Lucro Presumido.
Leia mais:
 Gi, Gestora Inteligente